 (相关资料图)
10月21日晚间,弘信电子(300657)发布2026年第三季度报告。报告显示,公司前三季度实现营业收入55.01亿元,同比微降0.88%;但归属于上市公司股东的净利润达2.17亿元,同比大增139.24%;扣非净利润1.70亿元,同比增长103.20%。在营收基本持平的情况下,利润端实现翻倍增长,FPC(柔性电路板)业务与算力业务双双发力成为核心驱动。
从单季度看,第三季度公司实现营业收入21.25亿元,同比增长3.36%;归母净利润9258.68万元,同比大增153.51%;扣非净利润8067.37万元,同比增长122.68%。三季度利润增速较前三季度整体水平进一步提升,显示盈利改善在加速。
公司在报告中明确,利润大幅增长主要系“FPC业务净利同比增长830.93%,算力业务净利同比增长123.13%”,两大板块共同构成公司主要利润来源。基本每股收益从上年同期的0.1887元升至0.4529元,加权平均净资产收益率由7.51%提升至15.07%,盈利能力指标全面向好。
值得注意的是,公司资产规模同步快速扩张。截至9月末,总资产达105.11亿元,较上年度末增长29.75%;归属于上市公司股东的所有者权益20.81亿元,增长56.37%。
在经营风险方面,值得一提的是,前三季度该公司经营活动产生的现金流量净额为-3.76亿元,较上年同期的-1.98亿元净流出扩大89.86%。公司解释主要系“算力服务器采购预付商品款大幅增加所致”。
同时,公司债务规模快速攀升。报告期末,短期借款增至20.19亿元,增长38.62%;长期借款7.00亿元,增长66.69%;其他流动负债6.18亿元,增长260.28%(主要系短期融资租赁业务增加);一年内到期的非流动负债7.58亿元。负债合计76.35亿元,资产负债率约72.6%,处于较高水平。财务费用中利息费用达1.35亿元,同比增长42.2%,对利润形成持续侵蚀。
资料显示,弘信电子是专业从事FPC研发、设计、制造和销售的高新技术企业,所处行业为电子制造业。
来源:读创财经
































































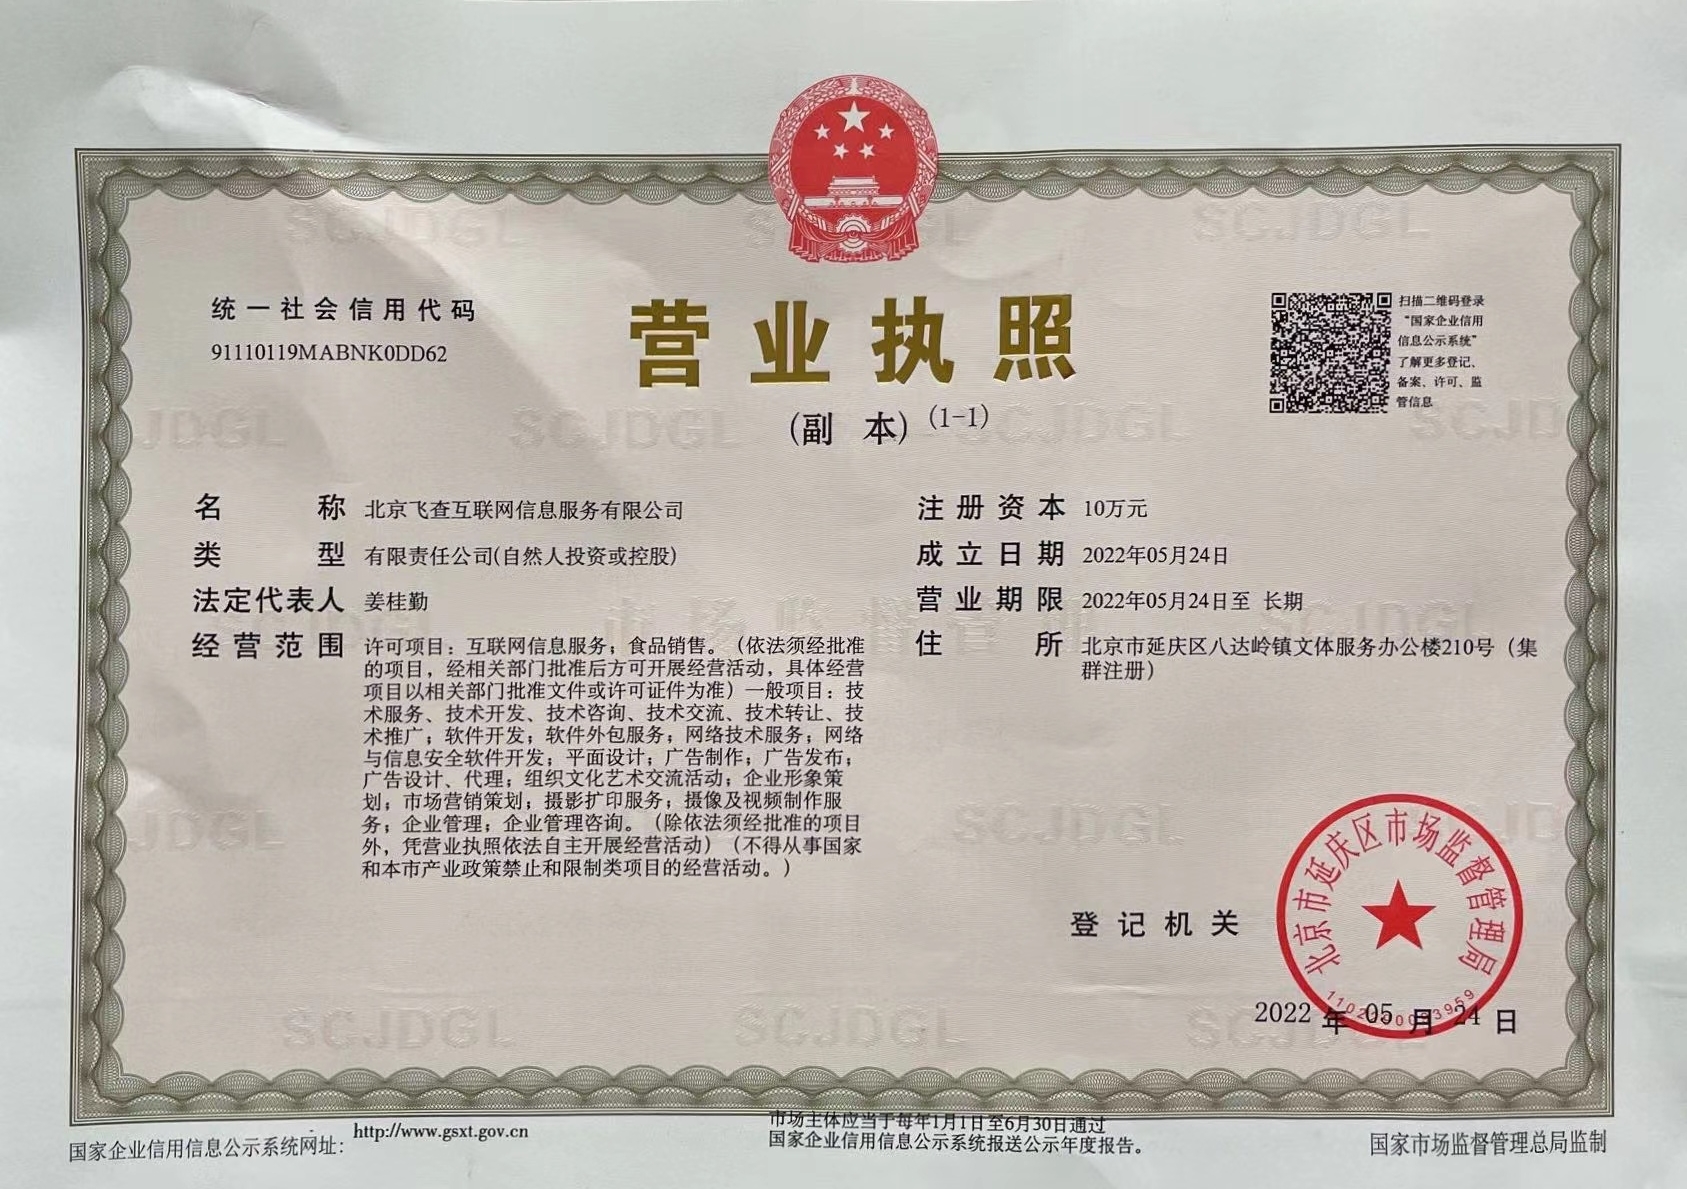 营业执照公示信息